Mes Comptes BNP Paribas
- 4,5
- Note
- 5.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
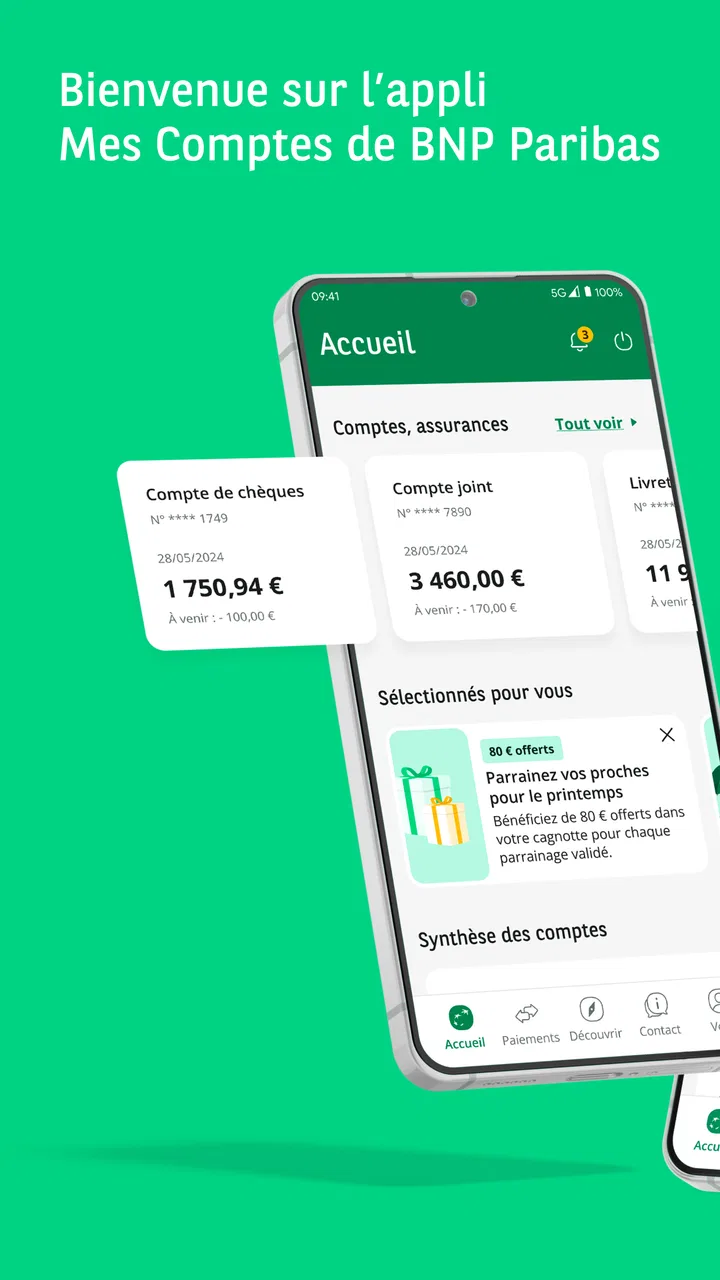
J’utilise Mes Comptes BNP Paribas comme une extension mobile de ma relation bancaire, et son intérêt apparaît surtout dans les moments ordinaires : vérifier si un prélèvement est passé, contrôler le solde avant une dépense commune ou retrouver rapidement une opération. L’application de finance est développée par BNP PARIBAS et s’adresse d’abord aux clients qui veulent suivre leur banque depuis un téléphone ou une tablette, sans dépendre d’un ordinateur.
Ce que j’apprécie immédiatement, c’est son positionnement très concret. Elle ne cherche pas à remplacer toute l’organisation financière d’un foyer ; elle met plutôt les informations bancaires importantes à portée de main. Pour une personne qui consulte régulièrement ses comptes, cette approche est plus utile qu’un outil rempli de fonctions que l’on n’ouvre jamais. En revanche, il faut garder une séparation claire entre la commodité d’un appareil partagé et la confidentialité des données financières.
Une application pratique dans la vie d’un foyer
Dans un foyer, je trouve utile de partir d’un cas concret plutôt que de vouloir tout organiser d’un coup : vérifier ensemble une dépense commune ou repérer si une facture a déjà été débitée. Cette façon de faire aide à garder les échanges pratiques, sans transformer l’application en compte partagé. Pour que cette routine reste claire, le choix de l’appareil et la manière de protéger les accès comptent autant que la consultation elle-même.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Le bon usage sur un téléphone utilisé à plusieurs
Dans un foyer, il est fréquent qu’une tablette reste dans la cuisine ou que plusieurs personnes utilisent ponctuellement le même téléphone. Dans ce contexte, l’application peut servir à la personne qui gère les dépenses quotidiennes, mais je déconseille de considérer l’appareil partagé comme un espace bancaire commun par défaut. Le compte bancaire appartient à son titulaire, et l’accès doit rester organisé autour de cette réalité.
Mon scénario le plus réaliste est simple : avant de faire les courses, je consulte le solde et les dernières opérations pour vérifier qu’un remboursement attendu est bien arrivé. Plus tard, je peux contrôler le montant d’un prélèvement ou confirmer qu’un paiement a été enregistré. Ce type de consultation rapide évite de se connecter à un ordinateur pour une question de quelques secondes.
La vraie valeur se trouve donc dans la fréquence. Si vous regardez vos opérations plusieurs fois par semaine, l’accès mobile devient naturellement pratique. Si vous ne consultez votre compte qu’une fois par mois, l’intérêt sera plus limité, même si l’application reste une solution confortable pour éviter les déplacements ou les appels.
Ne pas confondre coordination et partage d’identifiants
Pour coordonner un budget à deux, je préfère utiliser l’application chacun de son côté, avec son propre accès bancaire, puis discuter des dépenses à partir des informations visibles par chaque titulaire. Partager un mot de passe ou laisser une session ouverte sur une tablette familiale peut sembler rapide, mais c’est une mauvaise habitude pour une application financière.
Cette distinction est particulièrement importante lorsque plusieurs comptes existent dans un même foyer. Un compte personnel, un compte joint et un compte destiné à un projet commun ne doivent pas être traités comme une seule réserve d’argent. Avant toute validation ou tout virement, je prends le temps de vérifier le compte sélectionné, le bénéficiaire et le montant. Cette étape paraît évidente, mais l’écran mobile favorise parfois les gestes rapides.
Pour une dépense commune, l’application aide à vérifier la situation bancaire ; elle ne remplace pas une règle familiale claire. Je recommande de décider à l’avance qui consulte, qui valide et comment les dépenses sont réparties. L’outil reste alors un support de coordination, pas une excuse pour mélanger les responsabilités.
Une installation qui doit rester personnelle
La mise en route est plus rassurante lorsqu’elle se fait sur le téléphone de la personne qui utilise réellement le compte. Je conseille de choisir un appareil suffisamment protégé, de verrouiller l’écran et d’éviter de laisser l’application ouverte après une consultation. Sur une tablette commune, je serais encore plus prudent, surtout si des enfants, des invités ou des collègues peuvent y accéder.
Le point important n’est pas seulement l’installation, mais la limite entre l’accès pratique et l’exposition involontaire. Une notification visible sur un écran verrouillé, un historique de consultation ou une session laissée active peut révéler des informations que l’on ne souhaitait pas partager. Je vérifie donc les réglages de confidentialité du téléphone et je prends l’habitude de fermer proprement ma session lorsque l’appareil n’est pas exclusivement le mien.
Je ne présenterais pas cette application comme un tableau de bord familial avec des profils séparés ou des contrôles dédiés aux enfants. Il vaut mieux partir d’une règle plus réaliste : chaque adulte utilise son propre accès et les discussions de budget se font en dehors de l’application. Cette organisation est moins spectaculaire, mais elle évite de créer une fausse impression de compte partagé.
Suivre les dépenses sans perdre le contexte
La consultation mobile est excellente pour répondre à une question précise : « Cette opération est-elle passée ? » Elle est moins adaptée à une analyse longue si l’on veut comparer plusieurs mois, classer toutes ses dépenses ou préparer une décision financière complexe. Dans ce cas, je préfère prendre des notes séparées ou utiliser les outils plus larges proposés par la banque lorsque j’ai besoin d’une vue approfondie.
Un conseil utile consiste à ne pas juger une dépense uniquement à partir de son montant. Dans un foyer, une opération peut correspondre à une course, à une facture récurrente ou à un achat effectué par une autre personne autorisée. Quand je repère une ligne inhabituelle, je vérifie d’abord la date, le libellé et le contexte avant de conclure à une erreur ou à une fraude.
Cette méthode évite deux réactions opposées : ignorer une opération réellement suspecte ou inquiéter toute la famille pour une dépense parfaitement normale. L’application facilite le repérage ; le jugement demande encore une vérification humaine.
Coordonner un budget à deux sans créer de confusion
Pour un couple ou des colocataires, le meilleur usage est souvent la consultation parallèle. Chacun peut suivre les mouvements qui le concernent, tandis que les dépenses communes sont discutées à partir d’un montant et d’une date précis. Je trouve cette méthode plus saine que de donner à une seule personne la responsabilité de tout surveiller.
Avant une grosse dépense, je vérifie le compte concerné plutôt que de me fier à la mémoire. Cette précaution est utile lorsque plusieurs comptes BNP Paribas sont accessibles dans le même environnement bancaire. Elle permet aussi de distinguer l’argent immédiatement disponible d’une somme attendue, d’un remboursement ou d’un virement qui n’est pas encore visible.
Pour les dépenses récurrentes, je recommande un rendez-vous court, par exemple une fois par semaine, plutôt qu’une surveillance permanente. On peut regarder les opérations récentes, signaler une anomalie et décider qui prend en charge la prochaine facture. L’application devient alors un outil de routine, pas une source de tension autour de chaque achat.
Elle est également intéressante pour les personnes souvent en déplacement. Un parent qui doit vérifier une opération depuis son téléphone, ou un adulte qui veut contrôler rapidement son budget avant un achat, profite davantage de l’accès mobile qu’un utilisateur qui conserve toute sa gestion sur papier. Dans ces situations, la disponibilité compte plus que la sophistication.
Âge, confiance et limites d’un appareil familial
Avec un adolescent, je séparerais clairement l’apprentissage de la gestion d’argent de l’accès direct à un compte bancaire adulte. Le classement PEGI 3 indique une classification d’âge très générale pour l’application, mais cela ne signifie pas qu’un enfant doit disposer des identifiants ou manipuler un compte familial. L’âge de l’application et l’autorisation d’accéder à des informations financières sont deux sujets différents.
Pour apprendre, il est plus prudent de discuter d’un relevé, d’un budget fictif ou d’une dépense expliquée par un adulte. Je ne laisserais pas un enfant utiliser seul l’application sur une tablette commune, même si l’intention est pédagogique. Les informations bancaires demandent une relation de confiance et des règles adaptées à l’âge, pas seulement une installation techniquement possible.
Avec un proche âgé, la question est différente. Une interface mobile peut simplifier la consultation, mais la personne doit rester maîtresse de ses codes et comprendre ce qu’elle valide. Si elle rencontre des difficultés de lecture, de navigation ou de sécurité, l’aide d’un proche ne devrait pas devenir un accès permanent à sa place. Je privilégie une assistance ponctuelle, avec la personne présente, plutôt qu’un partage informel des identifiants.
Cette prudence vaut aussi pour les familles recomposées ou les logements partagés. Le fait de vivre ensemble ne donne pas automatiquement le droit de voir les comptes des autres. L’application est conçue pour une relation bancaire personnelle ; la coordination du foyer doit respecter les frontières entre les comptes et les personnes.
Ce que l’application fait mieux que les solutions habituelles
Face à un site bancaire consulté depuis un navigateur, l’application gagne surtout en disponibilité. Je l’ouvre pour une vérification courte sans installer un ordinateur ni attendre d’être devant un écran plus grand. Pour les opérations quotidiennes, cette rapidité rend le suivi plus régulier.
Face à une application de budget indépendante, elle a un avantage évident : elle se situe directement dans l’environnement de BNP PARIBAS. Je n’ai pas besoin de reconstituer manuellement chaque mouvement pour répondre à une question sur le compte. En revanche, une application budgétaire spécialisée peut être plus adaptée à quelqu’un qui veut réunir plusieurs banques, construire des catégories détaillées ou analyser un budget familial de manière transversale.
Face aux relevés papier, l’accès mobile est plus immédiat et plus facile à consulter lors d’un achat ou d’une discussion. Le papier conserve toutefois un intérêt pour les personnes qui aiment archiver, relire calmement ou éviter toute dépendance au téléphone. Je ne choisirais donc pas l’application pour remplacer toutes les autres habitudes, mais pour compléter une organisation déjà claire.
La comparaison avec l’agence ou le service téléphonique est encore différente. Pour une consultation simple, le mobile est évidemment plus direct. Pour une situation inhabituelle, une question sensible ou une opération qui demande un accompagnement, le contact humain reste préférable. Une bonne application bancaire ne transforme pas chaque problème en réponse automatique.
Les points de friction à prévoir
Le premier risque est psychologique : parce que l’accès est facile, on peut consulter trop souvent et interpréter chaque variation comme un problème. Pour moi, l’application est plus utile quand elle répond à un besoin précis ou s’inscrit dans une routine raisonnable. Elle ne devrait pas encourager une surveillance anxieuse du solde.
Le deuxième risque concerne les appareils partagés. La commodité d’une tablette familiale ne compense pas l’exposition possible des données. Je réserverais l’usage principal à un téléphone personnel et je vérifierais systématiquement que l’écran ne reste pas accessible après la consultation.
Le troisième est lié à la taille de l’écran. Pour lire rapidement une opération, un mobile suffit. Pour étudier une longue série de mouvements, préparer un budget annuel ou comparer des postes de dépenses, l’expérience peut devenir moins confortable qu’un ordinateur ou qu’un document organisé. Ce n’est pas un défaut rédhibitoire ; c’est une limite à prendre en compte avant de lui confier toute sa gestion financière.
Enfin, les utilisateurs qui cherchent une application indépendante de leur banque ne trouveront pas ici le même intérêt. Elle convient d’abord à la relation avec BNP PARIBAS. Si votre priorité est de consolider plusieurs établissements dans une seule interface, une autre catégorie d’outil sera probablement plus pertinente.
Version, compatibilité et repères avant téléchargement
L’application est proposée gratuitement et sa version actuelle est la 5.26.0. Elle fonctionne à partir d’Android 7.0, ce qui la rend accessible à de nombreux appareils encore utilisés, à condition que le téléphone soit compatible et correctement maintenu. Je conseille tout de même de vérifier l’espace disponible, les mises à jour du système et la sécurité générale de l’appareil avant l’installation.
Son historique est ancien, puisqu’elle existe depuis le 2 septembre 2010. Pour moi, cette continuité est intéressante dans une application bancaire : elle montre qu’elle s’inscrit dans une relation durable plutôt que dans un service expérimental apparu récemment. Elle ne dispense pas de rester attentif aux mises à jour, mais elle rend son usage plus rassurant pour quelqu’un qui veut une solution installée dans le temps.
La popularité va dans le même sens, avec plus de cinq millions d’installations et une moyenne de 4,6 sur la base d’environ 232 000 évaluations. Ces chiffres ne garantissent pas que l’expérience sera parfaite sur votre téléphone, mais ils indiquent que l’application est largement adoptée. Je les considère comme un repère de confiance, pas comme une raison de négliger les règles de sécurité.
À qui je la recommande vraiment
Je la recommande aux clients BNP PARIBAS qui veulent consulter leurs comptes régulièrement, vérifier une opération en déplacement et garder une vue simple sur les mouvements du quotidien. Elle est particulièrement cohérente pour un adulte qui gère ses propres finances et veut éviter de dépendre d’un ordinateur.
Elle peut aussi convenir à un foyer qui établit des règles nettes : chaque adulte conserve son accès, les comptes restent séparés et les décisions communes sont discutées ensemble. Dans ce cadre, l’application facilite la coordination sans prétendre devenir un espace familial unique.
Je serais plus réservé pour une personne qui veut une analyse budgétaire très poussée, la consolidation de plusieurs banques ou une interface destinée à plusieurs profils sur un même appareil. Dans ces cas, un outil spécialisé ou une organisation complémentaire peut mieux répondre au besoin.
Je la déconseille également comme outil d’apprentissage autonome pour un enfant. La classification PEGI 3 ne doit pas être interprétée comme une permission de partager un accès bancaire. Pour un mineur, l’accompagnement d’un adulte et des limites explicites sont plus importants que la facilité d’installation.
Mon avis pour une utilisation familiale responsable
Après l’avoir envisagée comme un outil de consultation quotidienne, je retiens une application efficace lorsqu’elle reste à sa juste place. Elle permet de voir, vérifier et suivre ses comptes BNP PARIBAS depuis un appareil mobile, mais elle ne règle pas à elle seule les questions de budget, de confiance ou de partage des responsabilités.
Dans un foyer, je commencerais par définir qui possède chaque compte, qui peut le consulter et sur quel appareil. Je garderais les accès personnels, j’éviterais les sessions ouvertes sur une tablette commune et je vérifierais chaque opération inhabituelle avant d’en parler comme d’un problème. Ces quelques habitudes améliorent davantage l’expérience que la simple installation.
Le bilan est donc favorable pour un usage individuel et pour une coordination adulte bien cadrée. La gratuité, la compatibilité Android 7.0 et la longue présence de l’application rendent l’entrée facile, tandis que son adoption importante confirme qu’elle répond à un besoin courant. Mais son meilleur scénario reste celui d’une banque mobile personnelle, pas celui d’un compte familial sans frontières.
Si vous êtes déjà client de BNP PARIBAS et que vous voulez consulter vos opérations sans complication, je pense que Mes Comptes BNP Paribas mérite sa place sur votre téléphone. Si vous cherchez plutôt un centre de contrôle budgétaire multi-banques ou un outil partagé pour toute la famille, je choisirais une solution complémentaire et je conserverais cette application pour son rôle principal : accéder simplement à ses propres comptes.
FAQ sur Mes Comptes BNP Paribas
01Qu’est-ce que l’application Mes Comptes BNP Paribas et à quoi sert-elle ?
Mes Comptes BNP Paribas est l’application mobile officielle destinée aux clients de la banque. Elle permet de consulter le solde et l’historique des comptes, suivre les opérations à venir, gérer les cartes bancaires, effectuer des virements et accéder à différents services depuis un smartphone ou une tablette. Les fonctionnalités disponibles peuvent varier selon le profil du client, les produits détenus et les mises à jour de l’application.
02L’application Mes Comptes BNP Paribas est-elle gratuite à télécharger ?
Le téléchargement de Mes Comptes BNP Paribas depuis l’App Store ou Google Play est généralement gratuit. Toutefois, l’utilisation de certains services bancaires peut dépendre des conditions de votre contrat BNP Paribas. Des frais peuvent également s’appliquer à certaines opérations, comme dans les services bancaires habituels. Il est conseillé de vérifier les tarifs de votre offre et de télécharger l’application uniquement depuis une boutique officielle.
03Comment se connecter à Mes Comptes BNP Paribas en toute sécurité ?
Pour vous connecter, vous devez utiliser vos identifiants BNP Paribas et, selon les cas, confirmer votre accès avec un dispositif d’authentification renforcée, comme la Clé Digitale ou une validation biométrique. L’application peut prendre en charge la reconnaissance faciale ou l’empreinte digitale sur les appareils compatibles. Ne communiquez jamais votre mot de passe, vos codes de sécurité ou vos informations bancaires par téléphone, message ou e-mail.
04Quelles opérations peut-on effectuer avec Mes Comptes BNP Paribas ?
L’application permet généralement de consulter les comptes et les mouvements, rechercher une transaction, réaliser certains virements, gérer les bénéficiaires, suivre les dépenses et consulter les informations liées aux cartes bancaires. Selon votre situation, vous pouvez aussi modifier des plafonds, verrouiller temporairement une carte ou contacter votre conseiller. Les limites et délais de traitement restent soumis aux règles de BNP Paribas et à votre contrat.
05Que faire si l’application Mes Comptes BNP Paribas ne fonctionne pas ou si l’accès est bloqué ?
Si l’application rencontre un problème, commencez par vérifier votre connexion Internet, installer les éventuelles mises à jour et redémarrer votre appareil. En cas d’identifiants bloqués, de téléphone changé ou de difficulté avec l’authentification, utilisez les options d’aide proposées dans l’application ou contactez BNP Paribas par un canal officiel. Évitez les liens reçus dans des messages suspects et ne désinstallez pas l’application avant d’avoir vérifié vos moyens de reconnexion.
Avantages
- Vue claire des comptes
- cartes et opérations depuis un seul espace.
- Virements et gestion des bénéficiaires accessibles rapidement.
- Notifications utiles pour suivre les mouvements du compte en temps réel.
- Connexion biométrique pratique sur les appareils compatibles.
- Outils de suivi budgétaire pour mieux contrôler les dépenses.
Inconvénients
- Certaines fonctions nécessitent une connexion Internet stable.
- L’authentification renforcée peut ralentir certaines opérations.
- Des mises à jour peuvent modifier l’interface ou les menus.
- Les services disponibles varient selon le type de compte détenu.
- L’application peut être moins pratique sur les appareils anciens.

Mes Comptes BNP Paribas
Galerie